ソニー銀行の住宅ローンの変動金利で、いちばん注意したいデメリットは、5年ルールと125%ルールがなく、金利が上がった分だけ毎月の返済額がそのまま増える点です。団信(団体信用生命保険)は、がん団信50と一般団信なら金利の上乗せがなく、がん団信100は年0.1%、3大疾病団信と生活習慣病団信は年0.2%が上乗せされます。
2026年10月には、ソニー銀行の基準金利が年2.757%から年3.257%へ引き上げられ、変動セレクト住宅ローンの新規借入の金利は年1.847%になりました。7月時点の1.347%から、3か月で0.500%の上昇です。これから申し込む人も、すでに借りている人も、返済額の増え方と団信の上乗せ金利を先に知っておくと、プラン選びで迷いにくくなります。この記事では、2026年10月5日時点で確認できた情報をもとに、変動金利の仕組み、手数料、団信6プランの違い、向き不向きを順に整理します。
変動セレクトの金利は10月に1.847%へ、基準金利は3.257%に
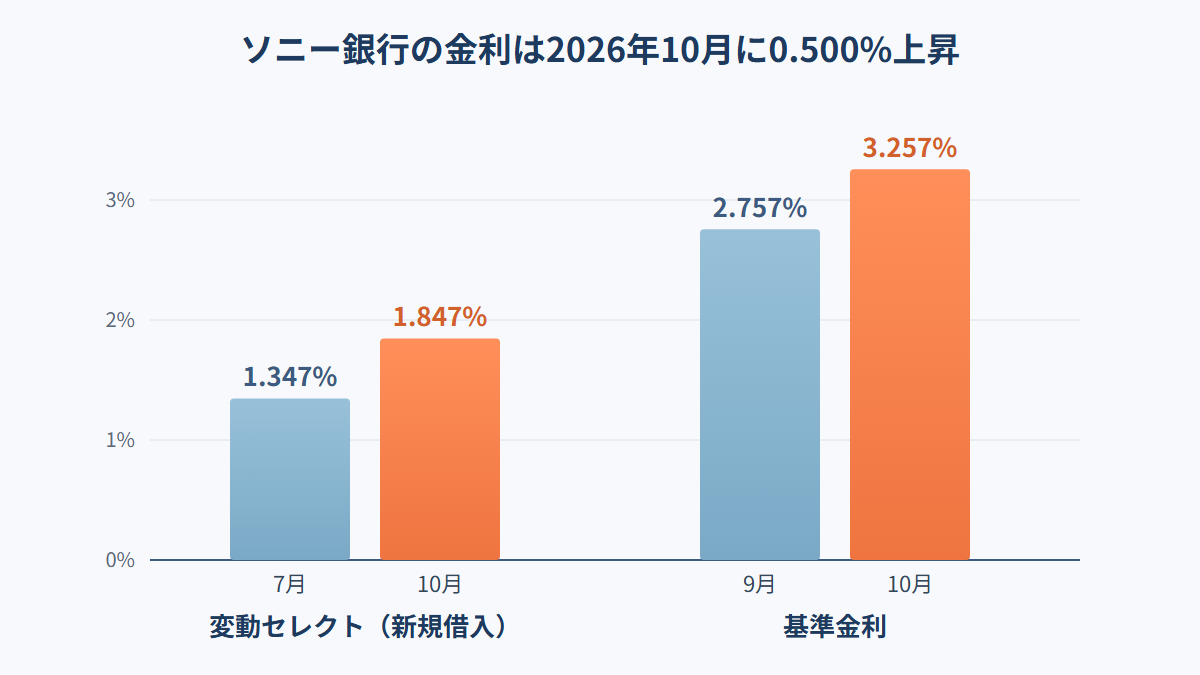
結論から言うと、2026年10月のソニー銀行は、6月から続いた据え置きをやめて、金利を0.500%幅で引き上げました。基準金利は年2.757%から年3.257%に変わり、変動セレクト住宅ローンの新規借入の適用金利は年1.847%(前月比+0.500%)です。
7月の1.347%から0.500%幅の上昇
2026年7月時点では、変動セレクト住宅ローンの金利は年1.347%、全期間引き下げプランは年1.707%でした。全期間引き下げプランは、9月時点でも1.707%でした。6月から9月までの4か月は金利が動かず、10月にまとめて動いた形です。
7月の1.347%と10月の1.847%を並べると、差はちょうど0.500%です。住宅ローンの金利で0.5%といえば、決して小さな数字ではありません。借入額が大きく、返済期間が長いほど、毎月の返済額にも総返済額にも響きます。なお、借り換えの金利や、変動セレクト以外のプランの10月金利は、私が確認できた範囲では表記が不明瞭でした。自分の条件で適用される金利は、公式サイトの金利ページとシミュレーションで確かめてください。
日銀の利上げが変動金利を押し上げた流れ
変動金利が上がった背景には、日本銀行の政策金利の引き上げが続いている事情があります。2024年3月にマイナス金利が解除され、2024年7月に政策金利は0.25%へ、2025年1月に0.5%へ、2025年12月に0.75%へと上がりました。さらに日銀は、2026年9月18日の金融政策決定会合で、0.25ポイントの追加利上げを決めたと報じられています。
ただ、2026年の利上げについては、情報源によって「いつ、どの水準からどの水準へ」という書き方が食い違っていました。9月の利上げ後の政策金利の水準は、日本銀行の公表資料で直接確認するのが確実です。
もう一点、日銀が利上げをしても、すべての金融機関が同じタイミングで同じ幅だけ住宅ローン金利を上げるわけではありません。変動金利型は半年ごとなどの周期で金利が見直されるため、利上げの影響を最も受けやすい種類ですが、対応は金融機関ごとに違います。ソニー銀行は6月から9月まで据え置き、10月に0.500%を一気に上げました。動くときは0.500%という大きな幅になりうると、頭に入れておいてください。
金利が上がると返済額はどれくらい動くか
ファイナンシャルフィールドは、残債3,000万円、返済期間25年の場合に、金利が1.0%から1.25%へ上がると毎月の返済額がどれだけ増えるかを試算しています。0.25%の上昇でも、毎月の返済額は数千円規模で増えます。今回のソニー銀行の0.500%は、その2倍の幅です。同じ条件なら増加額もさらに大きくなると考えて、家計の余裕を見ておく必要があります。
5年ルールと125%ルールがないソニー銀行は、返済額が金利に直結する
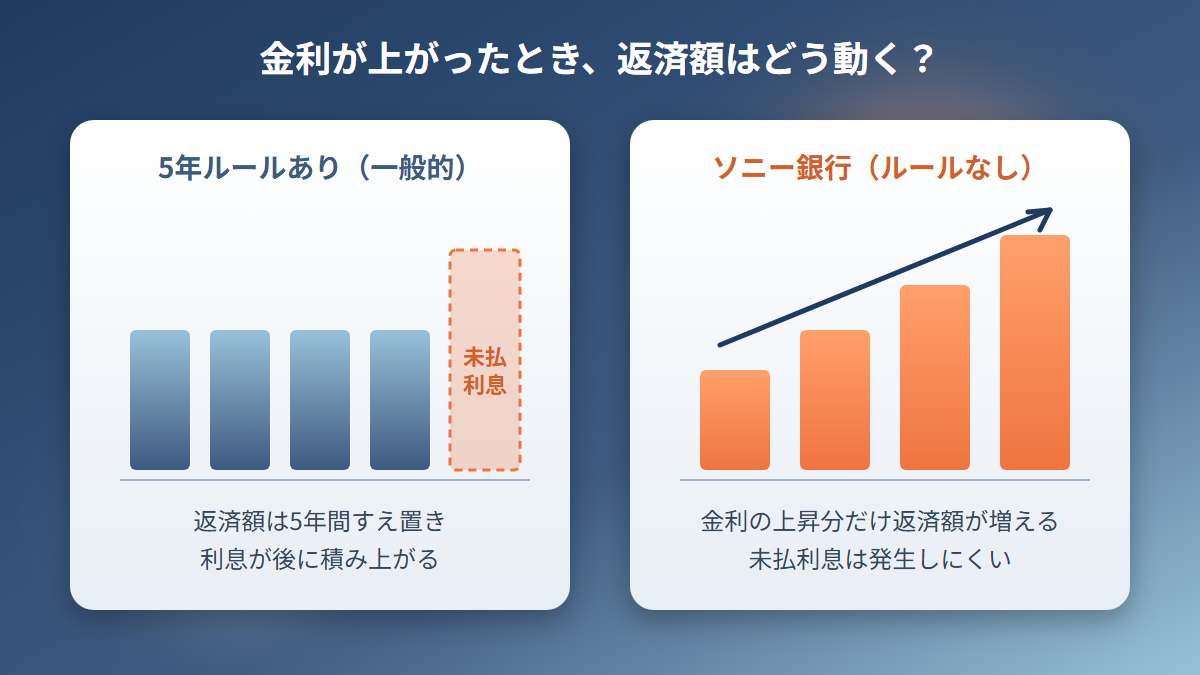
ソニー銀行の変動金利を語るうえで外せない特徴が、5年ルールと125%ルールを採用していないことです。メリットとデメリットが表裏一体なので、先に仕組みを整理します。
5年ルールと125%ルールの中身
5年ルールとは、変動金利が上下しても、毎月の返済額を5年間は据え置く仕組みです。125%ルールとは、5年後に返済額を見直すとき、新しい返済額が従前の125%(1.25倍)を超えないようにする仕組みを指します。
金利が急に上がっても返済額が急増しないので、一見すると借り手に優しいルールです。ところが、返済額が据え置かれている間に金利が上がると、返済額のうち利息の割合が増え、元本の返済が進みません。返済額に収まりきらなかった利息は「未払利息」として積み上がり、最終返済のときにまとめて精算することになります。毎月きちんと払っているのに元本がほとんど減っていない、という状態が起こりうるのです。
未払利息が積み上がらない代わりに、月々の返済額が上がります
ソニー銀行は、この5年ルールや125%ルールに基づく約定返済額の計算をしていません。適用金利が上がったときは、上昇幅に応じて約定返済額を見直します。
良い面は、未払利息が発生しにくく、元本が計画どおりに減っていくことです。悪い面は、金利が上がれば返済額がそのまま増えることです。急な増加をなだらかにするクッションがありません。2026年10月の0.500%の引き上げは、この仕組みがもたらす影響を実感しやすい出来事でした。
私の見方をはっきり書くと、この仕組みは「後から大きな請求が来るのを嫌う人」には向いていて、「毎月の支出を一定に保ちたい人」には向いていません。借入額と残りの返済期間で増加額は変わりますが、毎月の返済額が上がる前提で家計を組んでおくことが条件になります。具体的には、金利がさらに0.5%、1.0%上がった場合の返済額を事前に試算し、それでも払える生活防衛資金を確保しておくのが現実的な備えです。
繰上返済と固定への切り替えが守りの手段になる
返済額が上がりやすい仕組みである反面、ソニー銀行には金利上昇に備えるための手段もそろっています。WEB経由の繰上返済手数料は、一部繰上返済も全額繰上返済も0円です。インターネットで手続きした時点で、翌日以降の新しい返済予定表が表示され、申込当日に繰上返済が完結します。余裕資金ができたら、すぐに元本を減らして利息負担を抑えられます。
もうひとつが、変動金利から固定金利へ切り替えるときの手数料が0円という点です。金利上昇が続いたときの逃げ道になります。ただし、固定に切り替える時点の金利は、そのときの市場環境で決まります。切り替えを考えるときは、その時点の金利を公式サイトで確認してから判断してください。
事務手数料は44,000円と借入額の2.2%で、3,000万円なら66万円の差
変動金利の金利が低いプランほど、初期費用が重くなります。借入時の取扱手数料は、「住宅ローン」が一律44,000円(税込)、「変動セレクト住宅ローン」と「固定セレクト住宅ローン」が借入金額の2.2%(税込)です。
借入額が3,000万円なら、2.2%は66万円になります。変動セレクトの金利の低さと引き換えに、66万円の初期費用が必要になる計算です。金利差で減る利息の総額と、この手数料の差を比べて、元が取れるかどうかでプランを選ぶのが筋です。
一方で、かからない費用も多くあります。
| 項目 | 費用 |
|---|---|
| 保証料 | 0円(ソニー銀行は保証会社を利用していない) |
| 団体信用生命保険料 | 0円(ソニー銀行が負担) |
| 繰上返済手数料(WEB経由) | 0円(一部・全額とも) |
| 変動金利から固定金利への変更手数料 | 0円 |
| 返済口座への資金移動手数料 | 0円 |
保証料が不要で、団信の保険料もソニー銀行が負担するため、諸費用の総額は抑えやすい構造です。ただ、変動セレクトを選ぶときだけは、事務手数料の2.2%が大きく効いてくる点を忘れないでください。
最長50年・最大3億円に広がった条件の落とし穴
ソニー銀行は2026年5月11日(月)から、住宅ローンの融資期間を最長35年から50年へ延ばし、融資金額の上限を2億円から3億円に引き上げました。対象は「住宅ローン」「変動セレクト住宅ローン」「固定セレクト住宅ローン」の3商品で、変動セレクトの融資期間は1年以上50年以下を1か月きざみで選べます。
50年で借りると金利変動にさらされる期間が長くなる
返済期間を長くすれば、毎月の返済額は下がります。しかし、変動金利で50年借りるということは、金利変動のリスクを50年かけて負い続けることです。10月のような金利上昇が起きたとき、返済期間が長いほど総返済額への影響は大きくなりやすくなります。
完済時の年齢も見落とせません。団信には完済時年齢の条件があり、50年で借りると完済時の年齢が上がるため、団信の加入条件や金利の上乗せに関わってきます。返済期間を決めるときは、団信の条件とセットで確認してください。
新規購入の金利上乗せは0.1%と0.2%の2段階
新規購入の場合、借入金額と完済時の年齢によって、金利が上乗せになります。確認できた条件は次のとおりです。
| 借入の条件 | 完済時の年齢 | 上乗せ金利 |
|---|---|---|
| 物件の購入価格を超えて借入 | 75歳以上 | 年0.2% |
| 物件の購入価格を超えて借入 | 75歳未満 | 年0.1% |
| 物件の購入価格の90%超100%以内で借入 | 75歳以上 | 年0.1% |
長期のローンや高い借入比率を選ぶと、この上乗せに該当して金利が上がることがあります。50年ローンで完済時年齢が75歳に達する人は、とくに注意が必要です。詳細な条件は公式サイトで確認してください。
団信は6プランで、上乗せなしはがん団信50と一般団信
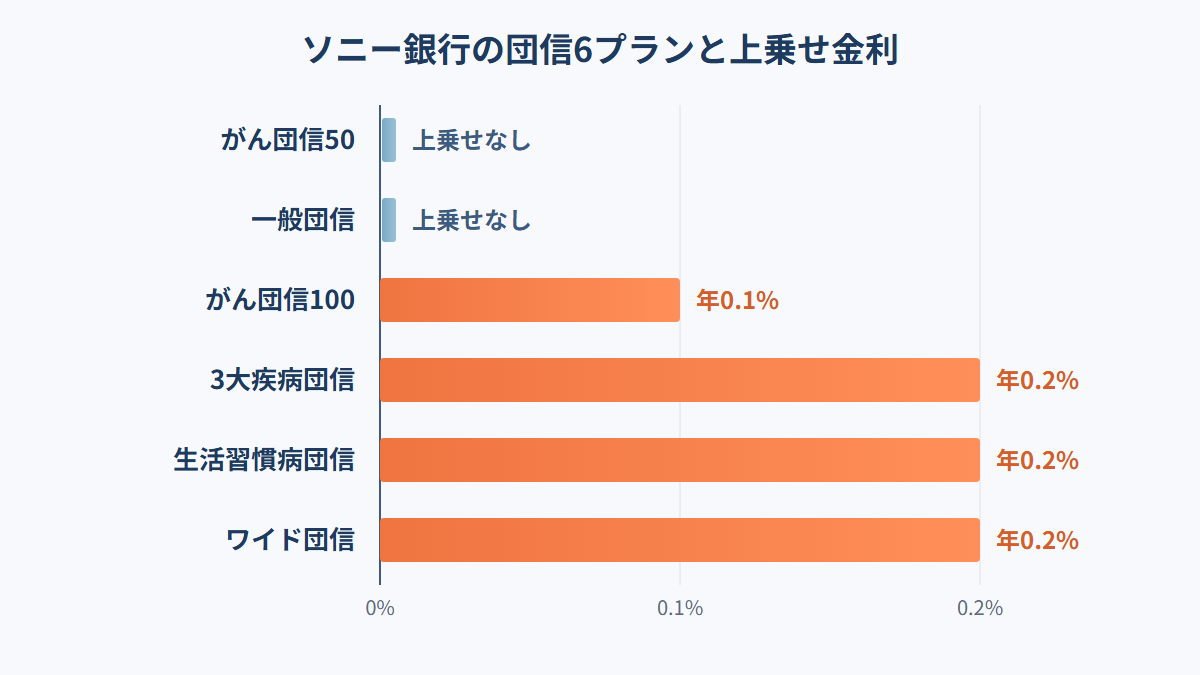
ソニー銀行の団信は、がん団信50、がん団信100、3大疾病団信、生活習慣病団信、一般団信、ワイド団信の6プランから選べます。団信の保険料はソニー銀行が負担しますが、プランによって住宅ローンの金利に上乗せがかかります。
上乗せ金利は0%、0.1%、0.2%の3段階
| 団信のプラン | 上乗せ金利 |
|---|---|
| がん団信50 | なし |
| 一般団信 | なし |
| がん団信100 | 年0.1% |
| 3大疾病団信 | 年0.2% |
| 生活習慣病団信 | 年0.2% |
| ワイド団信 | 年0.2% |
上乗せがないのは、がん団信50と一般団信の2つだけです。保障が手厚くなるほど、金利が上がります。
がん団信50とがん団信100の保障の違い
がん団信50は、がんと診断確定されたときに住宅ローン残高の50%が保障されます。金利の上乗せがなく付帯するので、オリコンの口コミ評価でも、無料で付く点が満足度を押し上げる理由になっています。
がん団信100は、がんと診断確定されたときに住宅ローン残高の100%に加えて、給付金100万円が支払われます。がん保障特約の対象外となる上皮内がんや皮膚がんの場合も、50万円が支払われる設計です。上乗せ金利は年0.1%です。
50%の保障を無料で得るか、年0.1%を払って100%と給付金を得るか。ここが最初の分かれ道になります。
3大疾病団信と生活習慣病団信が上乗せする保障
3大疾病団信は、がん団信100の保障に、急性心筋梗塞と脳卒中で所定の状態になったときの保障を加えたプランです。上乗せ金利は年0.2%です。
生活習慣病団信は、がん団信100の保障に加えて、生活習慣病で長期入院になったときに住宅ローン残高の100%を保障します。入院一時給付金10万円と、入院時のローン月額給付も付きます。上乗せ金利は年0.2%です。
一般団信とワイド団信は死亡・高度障害が中心
一般団信とワイド団信は、死亡時と高度障害時に住宅ローン残高の100%を保障します。一般団信には女性向けに入院一時給付金10万円が付きますが、ワイド団信には付きません。
ワイド団信は、2011年4月1日に取り扱いが始まりました。それ以前は、健康上の理由で団信に入れず、ソニー銀行の住宅ローン自体を使えない人がいました。ワイド団信は、そうした人の選択肢を広げるプランで、上乗せ金利は年0.2%です。
加入できる年齢は、プランごとに条件が違う
| 団信のプラン | 加入時の年齢 | 完済時の年齢 |
|---|---|---|
| がん団信系、3大疾病団信、生活習慣病団信 | 満50歳未満 | 満85歳未満 |
| 一般団信 | 満65歳未満 | 満85歳未満 |
| ワイド団信 | 満65歳未満 | 満81歳未満 |
団信のデメリットは、上乗せ金利が全期間続く点と年齢制限の2つ
団信の注意点は、大きく2つに絞れます。ひとつは上乗せ金利が借入期間の全体にかかり続けること、もうひとつは年齢条件で選べないプランがあることです。
上乗せ金利は残高が減っても外れない
がん団信100は年0.1%、3大疾病団信と生活習慣病団信は年0.2%が上乗せされます。たとえば、2026年10月の変動セレクトの金利1.847%に0.2%を足すと、約2.047%です。これは団信の上乗せだけを足した単純計算で、新規購入時の上乗せなど、ほかの条件は含んでいません。
上乗せ金利は、ローンの全期間にかかります。子どもが独立したあとや、ローン残高が小さくなったあとでも、上乗せは続きます。保障が必要な期間と、上乗せを払う期間は、必ずしも一致しません。この点を知らずに手厚いプランを選ぶと、後で割高に感じる場合があります。
50歳以上はがん団信系を選べず、ワイド団信は完済時81歳まで
がん団信系、3大疾病団信、生活習慣病団信は、加入時の年齢が満50歳未満という条件です。50歳以上で借りる人は、これらを選べません。ワイド団信は完済時年齢が満81歳未満と、ほかのプランより低く設定されています。
50年ローンのように返済期間が長いと、完済時の年齢が条件の上限に近づきます。借入期間と団信の加入条件は、必ずセットで確認してください。
一般団信にはがんや病気の保障がない
一般団信とワイド団信の保障は、死亡時と高度障害時が中心です。がんや3大疾病に備えたいなら、ほかのプランが必要になります。がん団信50は上乗せなしで付くので、一般団信との違いとして押さえておいてください。
保障の対象は「診断確定」と「所定の状態」
がん団信が対象にするのは、がんと診断確定されたときです。3大疾病団信は、急性心筋梗塞や脳卒中で「所定の状態」になったときが対象になります。診断されただけでは対象にならない疾病もあるということです。どのような状態が対象なのかは、契約内容説明書で確認してください。
責任開始日(保障が始まる日)と免責条件の詳細は、今回の調査では確認できませんでした。ここは推測で書かず、申込前に公式の契約内容説明書で必ず確かめてほしい部分です。
健康状態の告知が必要で、通らない場合はワイド団信が選択肢になる
団信は、加入するときに健康状態の告知が必要です。健康上の理由で一般団信に入れない場合は、ワイド団信が選択肢になります。ワイド団信には年0.2%の上乗せがかかります。
団信の選び方は、上乗せなしの2プランから考えるのが近道
迷ったときの順番を、私の考えとして書きます。まずは上乗せのない、がん団信50か一般団信から検討してください。がんの保障を残高の50%まで付けたい人にとって、追加コストなしで選べるがん団信50は、強い選択肢です。
次に、上乗せ金利の0.1%や0.2%が、総返済額でいくらの差になるかを数字にします。差額は、借入額と返済期間で変わります。公式サイトのシミュレーションで、プランごとの総返済額を並べて比べるのが確実です。
最後に、すでに入っているがん保険や医療保険との重なりを整理します。団信は住宅ローン残高に連動して保障が減っていきますが、がん保険は一定額の給付金が出ます。どこまでを団信で、どこからを保険で備えるかを決めれば、上乗せ金利を払うかどうかの判断が楽になります。
ネット銀行ならではの審査と手続きの負担
ダイヤモンド不動産研究所は、ソニー銀行の住宅ローンのデメリットとして、金利を安く抑えられない可能性、借り換えで優遇金利を使えない点、事務手数料が大きいプランがあること、団信プランによって上乗せ金利があることを挙げています。借り換えの優遇金利は、この調査では表記が不明瞭な部分がありました。借り換えを考えている人は、公式サイトで自分のケースの金利を確認してください。
ネット銀行全般は、書面のみの審査になるため、リスクを避ける目的で審査を厳しくしている金融機関が多い傾向です。とくに自営業者の審査は厳しく、審査に日数がかかる場合があります。すべてがネットで完結するため、書類集めの手間もかかります。
対面で担当者に相談しながら進めたい人には、このネット完結の仕組みは合いません。逆に、来店なしで進めたい人には、大きな利点になります。
口コミ評価は総合3.8、評価の理由はがん団信50と手数料4.4万円
オリコンの住宅ローンの顧客満足度で、ソニー銀行の住宅ローンの総合評価は3.8です。高評価の理由は、がんにかかると残高が50%になる団信が無料で付くことと、手数料が4.4万円の商品を用意していることでした。
利用者の声は、次のようなものです。「審査の申し込みがネットで完結できて楽」「契約時の事務手数料が安い。金利も全体的に低め。繰上返済のやりやすさ。がん団信のコスパ」「来店不要で完結するところ」。
評価が集まるのは、手続きの手軽さ、手数料、繰上返済、がん団信のコストパフォーマンスです。変動金利そのものの安心感を褒める声は、確認できた範囲では見当たりませんでした。
デメリットを一覧にすると、対策は試算と比較に尽きる
ここまでのデメリットと対策を、表にまとめます。
| 項目 | 内容 | 対策 |
|---|---|---|
| 5年ルール・125%ルールなし | 金利が上がれば返済額がそのまま増える。未払利息は発生しにくい | 金利上昇時の返済額を事前に試算し、余裕資金を確保する |
| 10月の金利引き上げ | 基準金利が2.757%から3.257%へ。変動セレクトの新規金利は1.847% | 公式サイトで自分の条件の最新金利を確認する |
| 事務手数料 | 変動セレクトと固定セレクトは借入額の2.2%(税込) | 金利差と手数料の合計で総返済額を比べる |
| 団信の上乗せ金利 | がん団信100は0.1%、3大疾病・生活習慣病・ワイドは0.2% | 保障の必要性と上乗せ総額を比べる |
| 団信の年齢条件 | がん団信系は加入時50歳未満、完済時85歳未満(ワイドは81歳未満) | 50年ローンは完済時年齢と加入条件を確認する |
| 新規購入時の金利上乗せ | 物件価格超の借入や完済時75歳以上で0.1〜0.2% | 借入比率と完済時年齢を事前に確認する |
| ネット銀行の審査 | 書面審査が中心で、自営業者は厳しい傾向 | 余裕をもって申し込み、事前審査の結果を確認する |
向いているのは、繰上返済で元本を減らす計画を立てられる人
メリットも並べておきます。保証料が0円、団信保険料が0円、WEB経由の繰上返済手数料が0円、固定金利への変更手数料が0円です。がん団信50が上乗せなしで付き、手続きはネットで完結します。5年ルールと125%ルールがないので、未払利息も積み上がりにくい設計です。
この条件から、向いている人と向いていない人を分けます。
向いているのは、金利上昇に備えて繰上返済で元本を減らす計画を立てられる人、上乗せなしのがん団信50でがんの保障を手軽に付けたい人、ネットで手続きを完結させたい人、保証料や繰上返済手数料などのコストを抑えたい人です。
向いていないのは、返済額の変動をできるだけ避けたい人です。その場合は、全期間固定などの金利タイプを検討したほうが落ち着いて返済できます。対面で相談しながら進めたい人、50歳以上でがん団信系や3大疾病団信を希望する人も、ソニー銀行では加入条件を満たせず、希望どおりに選べません。
申込前によく出る疑問と答え
5年ルールがないのは損なのでしょうか
損とは言い切れません。5年ルールがある金融機関では、金利上昇時に返済額が抑えられる代わりに、未払利息が積み上がるリスクがあります。ソニー銀行は未払利息を出しにくい反面、返済額が素直に増えます。どちらが得かは、金利が今後どう動くかで変わります。2026年10月のように金利が上がる局面では、毎月の負担増を受け止められるかどうかが分かれ目です。
団信の上乗せ金利は、あとから外せますか
今回の調査では、プランを途中で変更する条件は確認できませんでした。上乗せ金利は全期間にかかる前提で考え、変更の可否は公式サイトか契約内容説明書で確かめてください。
変動セレクトと全期間引き下げは、どちらを選べばよいですか
金利は変動セレクトのほうが低く、7月時点で1.347%と1.707%の差がありました。ただし変動セレクトは事務手数料が借入額の2.2%かかります。3,000万円なら66万円です。この66万円を、金利差で減る利息で取り戻せるかどうかが判断の基準になります。取り戻せる見込みが薄いなら、手数料が44,000円の「住宅ローン」も候補に入ります。プランごとの金利と手数料の組み合わせは、公式サイトで確認してください。
50歳を過ぎてから借りるときの団信は、どうなりますか
がん団信系、3大疾病団信、生活習慣病団信は、加入時に満50歳未満である必要があります。50歳以上なら、一般団信かワイド団信が候補です。一般団信は加入時に満65歳未満、ワイド団信は加入時に満65歳未満かつ完済時に満81歳未満という条件があります。
まとめ。ソニー銀行の変動金利は、返済額の増加と団信の上乗せを数字にしてから選ぶ
ソニー銀行の住宅ローンは、保証料0円、団信保険料0円、繰上返済手数料0円と、コスト面で強みがあります。一方で、5年ルールと125%ルールがないため、2026年10月のように基準金利が年2.757%から年3.257%へ上がると、返済額が直接増えます。団信は、上乗せなしのがん団信50と一般団信から検討し、がん団信100の年0.1%、3大疾病団信と生活習慣病団信の年0.2%は、総返済額で比べて決めるのが合理的です。
申込前にやることは、3つに絞れます。自分の条件で適用される最新の金利を公式サイトで確認すること、金利がさらに0.5%、1.0%上がったときの返済額を試算すること、団信の加入年齢と完済時年齢の条件を確認することです。責任開始日や免責条件のように、この記事で確認できなかった項目は、契約内容説明書で必ず裏付けを取ってください。
多くの銀行の変動金利に付いている5年ルールと125%ルールの仕組みと、その落とし穴は変動金利の5年ルールと125%ルールで解説しています。
団信の種類ごとの保障の違いを先に押さえておくと、上乗せ金利を払う価値があるかを判断しやすくなります。住宅ローン団信の種類と選び方も参考にしてください。