住宅ローンの団信(団体信用生命保険)は、借りた人が亡くなったり重い病気になったりしたときに、ローンの残りを保険金で返してくれる保険です。2026年10月時点では、ネット銀行の多くが死亡・高度障害の一般団信に加えて、がん50%保障や全疾病保障を上乗せ金利なしで付けています。一方で、がん100%保障や3大疾病保障を付けると年0.05〜0.3%ほど金利が上がり、4,000万円・35年なら総額で数十万〜200万円以上の差になります。
選び方の軸は「どこまでの病気でローンを消したいか」と「その保障を、すでに入っている民間保険で持っていないか」の2つです。この記事では、団信の種類と保険金が出る条件、フラット35と主なネット銀行の2026年10月時点の条件、上乗せ金利の総額、民間保険との組み合わせ方を順に整理します。
団信は「ローン残高を消す保険」、一般団信の保険料は金利に含まれる
団信の保険金は家族ではなく金融機関に支払われ、その時点のローン残高の返済に充てられます。返済が進んで残高が減れば、保障額も一緒に減っていきます。家族の手元にお金が残るわけではなく、「住まいの借金がなくなる」ことが団信の役割です。
民間金融機関の住宅ローンでは、死亡・高度障害を保障する一般団信への加入が借入の条件になっているのが一般的で、保険料は金融機関が負担するか金利に含まれています。フラット35も、2017年10月以降の申込みは新機構団信の費用が金利に含まれる形になりました。追加で費用がかかるのは、がんや3大疾病などの保障を厚くする特約を付けた場合です。
もう1つ押さえておきたいのは、団信に入れるのはローンを借りるときだけという点です。借りたあとに特約を足したり、保障を厚くしたりはできません。保障を変えたいときは、借り換えで新しい団信に入り直すことになり、その時点の健康状態で審査されます。
団信の種類と、保険金が出る条件
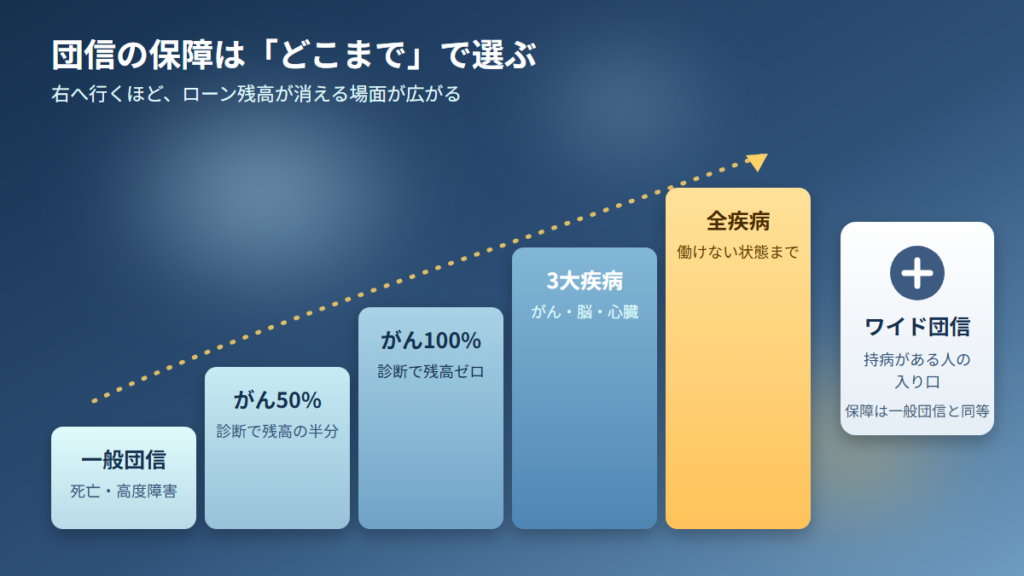
団信は保障の広さで大きく6つに分かれます。名前が同じでも、保険金が出る条件は金融機関ごとに細かく違うので、下の表は目安として見てください。
| 種類 | ローンが消える主な条件 | 上乗せ金利の目安 |
|---|---|---|
| 一般団信 | 死亡・所定の高度障害 | なし(金利に含まれる) |
| がん50%保障 | がんと診断されたら残高の半分 | なし〜年0.1% |
| がん100%保障 | がんと診断されたら残高の全額 | 年0.05〜0.2% |
| 3大疾病保障 | がんの診断、脳卒中・急性心筋梗塞で所定の状態になった、または所定の手術を受けた | 年0.2〜0.4% |
| 全疾病保障(就業不能保障) | 病気やけがで働けない状態や長期入院が所定の期間続いた(精神障害などは対象外が多い) | なし〜年0.3%(無料付帯の銀行もある) |
| ワイド団信 | 一般団信と同じ(持病などで一般団信に入れない人向けに引受基準を緩めたもの) | 年0.2〜0.3% |
がん保障には、保障が始まってから90日(3か月)以内にがんと診断された場合は対象外になる決まりがあるのが一般的です。上皮内がんや一部の皮膚がんを対象外にしている商品もあります。脳卒中や急性心筋梗塞は、診断されただけでは保険金が出ず、「60日以上、所定の状態が続いた」「所定の手術を受けた」といった条件が付きます。比べるときは、保障の名前ではなく、この支払い条件を見てください。
フラット35と主なネット銀行の団信(2026年10月時点)
各金融機関の公式サイトで、2026年10月20日に確認した条件をまとめました。上乗せ金利は年利の加算分で、特約の多くは加入できる年齢に上限があります。
| 金融機関 | 上乗せなしで付く保障 | 主な有料の特約 | ワイド団信 |
|---|---|---|---|
| フラット35 | 新機構団信(死亡・高度障害)が金利に含まれる | 新3大疾病付機構団信 +0.24%/夫婦連生のデュエット +0.18% | - |
| auじぶん銀行 | 50歳以下はがん50%保障団信(がん・4疾病で残高の50%、重度がん・全疾病の長期入院で100%) | がん100%保障団信 +0.05%/がん100%保障団信プレミアム +0.15% | +0.3%(65歳以下) |
| ドコモSMTBネット銀行(旧住信SBIネット銀行) | 50歳以下は3大疾病50%保障。全疾病保障も付帯 | 3大疾病100%保障のプラン(上乗せ幅は年齢で異なる) | +0.3% |
| PayPay銀行 | 一般団信に全疾病保障(入院)・失業保障・自然災害保障が付く | がん50%保障 +0.10%/がん100%保障 +0.15%(51歳未満) | +0.30% |
| ソニー銀行 | がん団信50(50歳未満) | がん団信100 +0.1%/3大疾病団信 +0.2%/生活習慣病団信 +0.2% | +0.2%(65歳未満) |
| 楽天銀行 | 50歳以下はがん保障特約(50%)・全疾病特約付団信 | 100%保障がん団信(全疾病特約付)+0.2% | - |
出典:住宅金融支援機構(フラット35金利情報、2026年10月資金受取分)、auじぶん銀行・ドコモSMTBネット銀行・PayPay銀行・ソニー銀行・楽天銀行の各公式サイト。表の「-」は公式サイトで確認できなかった項目です。条件は予告なく変わることがあるので、申し込む前に必ず最新の内容を確認してください。
傾向としては、ネット銀行は「がん50%や全疾病の保障を無料で付け、100%保障を少額の上乗せで選ばせる」形が主流です。メガバンクや地方銀行は、3大疾病・7大疾病・8大疾病などの特約を年0.1〜0.5%程度の上乗せで付ける方式が中心で、無料で付く保障は少なめです。ソニー銀行の金利や団信の上乗せの詳しい内容は「ソニー銀行の住宅ローンは変動金利が1.847%に上昇、団信の上乗せ金利も解説」で取り上げています。
疾病保障の上乗せ金利は総額でいくらになるか
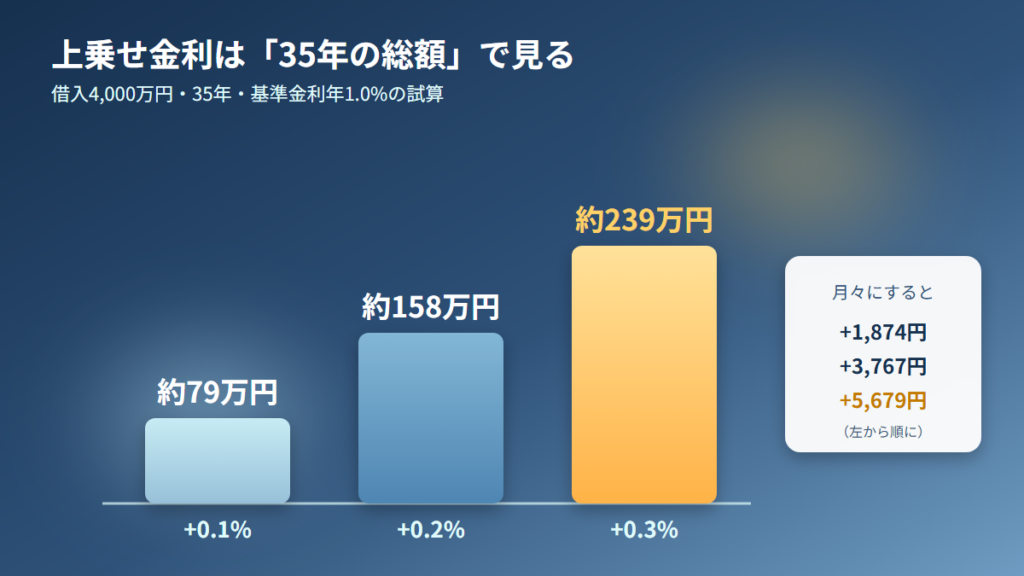
がん保障や3大疾病保障を付けると、多くの金融機関で金利が年0.1〜0.3%ほど上乗せされます(無料で付ける銀行もあり、上乗せ幅は金融機関と商品によって違います)。月々の差は小さく見えても、35年の総額で比べると無視できない金額になります。基準金利を年1.0%、返済期間35年、元利均等返済として試算すると、総返済額の増加分は次のとおりです。
| 借入額 | +0.1% | +0.2% | +0.3% |
|---|---|---|---|
| 3,000万円 | 約59万円(月1,405円) | 約119万円(月2,825円) | 約179万円(月4,259円) |
| 4,000万円 | 約79万円(月1,874円) | 約158万円(月3,767円) | 約239万円(月5,679円) |
| 5,000万円 | 約98万円(月2,342円) | 約198万円(月4,708円) | 約298万円(月7,098円) |
たとえば4,000万円を借りて+0.2%のがん保障を付けると、35年で約158万円を保障の対価として払う計算です。すでに民間のがん保険や収入保障保険に入っている場合は、団信の上乗せと保障が重なっていないかを先に確かめてください。団信の疾病保障は「ローン残高がゼロになる」保障で、治療費や収入の減少を直接補うものではありません。手元の保険証券を並べて、ローン残高を消す保障と、生活費や治療費を支える保障とで役割が分かれているかを見ると、二重払いを避けやすくなります。なお、繰り上げ返済で残高が減れば上乗せ金利の総額も小さくなり、変動金利で基準金利が上がれば総額は大きくなります。
団信に入ったら見直せる保険、見直せない保険
団信は住宅ローンの残高だけを保障するので、民間の保険のうち役割が重なるのは一部です。重なる部分を見直せば、毎月の保険料を減らせることがあります。
| 民間の保険 | 団信との関係 | 見直しの考え方 |
|---|---|---|
| 定期保険・収入保障保険(死亡保障) | 住居費の分が重なる | 家賃やローン返済に充てるつもりだった分を減額できる |
| がん保険・医療保険 | 重ならない(治療費や入院費は団信では出ない) | がん100%団信を付けても、治療費の備えとして残す |
| 就業不能保険 | 全疾病保障付き団信と一部重なる | 団信が消すのはローン返済分だけ。生活費の分は別に必要 |
| 終身保険 | 重ならない(葬儀費用や相続対策が目的のことが多い) | 団信を理由に解約しない |
見直すときは、手元の保険証券を並べて「ローンを消す保障」「生活費を支える保障」「治療費を払う保障」に分けてみると、どこが重なっているかがはっきりします。なお、団信の保険料は金利に含まれているため、生命保険料控除の対象にはなりません。民間保険を減らすと控除額も減る点は、年末調整の前に頭に入れておいてください。
状況別の選び方
| こんな人 | 検討したい団信 | 理由 |
|---|---|---|
| 20〜40代で、民間のがん保険に入っていない | がん50%が無料で付く銀行、または少額の上乗せでがん100% | 若いうちは上乗せが小さく、保障が効く期間が長い |
| すでにがん保険・収入保障保険に入っている | 一般団信+無料で付く範囲 | 上乗せ分と民間保険の保障が重なりやすい |
| 自営業・フリーランス | 全疾病(就業不能)保障付き | 会社員のような傷病手当金がなく、働けない期間の返済が重くなる |
| 借入時に50歳を超えている | 一般団信が中心 | 疾病保障の特約は50歳前後までしか入れない銀行が多い |
| 持病がある、健康診断で指摘を受けている | ワイド団信、またはフラット35(団信なしも選べる) | 一般団信の審査に通らなくても借りられる道がある |
| 夫婦でペアローンを組む | 夫婦連生団信(デュエットなど) | どちらか一方に万一があったとき、2人分のローンが消える |
自営業の方の団信の審査や注意点は「住宅ローンの団信は自営業でも通る?加入条件と審査通過率を徹底解説」、持病がある場合の選択肢は「住宅ローンの審査に持病があっても通る方法|ワイド団信完全ガイド」と「ワイド団信の審査に落ちたときの対処法を6つ紹介します」、夫婦で借りる場合は「ペアローン完全ガイド」で詳しく解説しています。
申し込む前に確認しておきたい4つの注意点
告知は正確に。違反すると保険金が出ないことがある
団信の申込みでは、過去3か月以内の診察や投薬、過去3年以内の手術や長期の治療などを告知します。事実と違う内容を書くと、告知義務違反として保険金が支払われないおそれがあります。健康診断の再検査や服薬中の薬がある場合は、通院先で病名や時期を確認してから書くと安心です。
疾病保障の特約は年齢の上限が低い
一般団信は65〜70歳ごろまで入れることが多いのに対し、がん保障や3大疾病保障の特約は50歳前後が上限の銀行が大半です。40代後半で借りる場合は、希望する特約に年齢的に入れるかを先に確認してください。
借入額が大きいと健康診断の書類が必要になる
借入額が一定額(1億円など)を超えると、告知書だけでなく健康診断の結果証明書や診断書を求められることがあります。審査が長引く原因になるので、高額の借入を考えている場合は早めに書類をそろえておくと手続きが止まりません。
保険金の請求は家族が行うことが多い
死亡の場合、保険金の請求手続きは家族が金融機関に連絡して進めます。どの銀行の、どの団信に入っているかを家族が知らないと、手続きが遅れて返済が続いてしまいます。契約書の保管場所と、加入した団信の名前は家族と共有しておきましょう。
団信の仕組みを動画で確認する
団信の仕組みや特約の選び方、健康に不安があるときの対処法は、次の動画でも解説されています。
まとめ:上乗せ金利は「総額」と「民間保険との重なり」で判断する
2026年10月時点では、ネット銀行を中心に、がん50%や全疾病の保障が上乗せなしで付くようになっています。その上で100%保障や3大疾病保障を足すかどうかは、上乗せ金利を35年の総額に直した金額と、すでに入っている民間保険の保障を並べて決めるのが確実です。団信はローンを借りるときにしか選べないので、金利だけでなく、団信の内容も比べてから借入先を決めてください。