玄関をひとつにした二世帯住宅は、完全分離型にあたらないため、区分登記は一般にできず、登記の形は単独登記か共有登記に限られます。このとき建物は「1戸の住宅」として固定資産税が計算されるので、建物の新築減額が及ぶ範囲は120平方メートル相当分、課税標準が6分の1になる小規模住宅用地の範囲は200平方メートルが限度です。玄関から水回りまで分けた完全分離型なら区分登記ができ、どちらの軽減も戸数分に広がるため、仮の数字で計算すると1年目の税額に約8万9000円の開きが出ました。
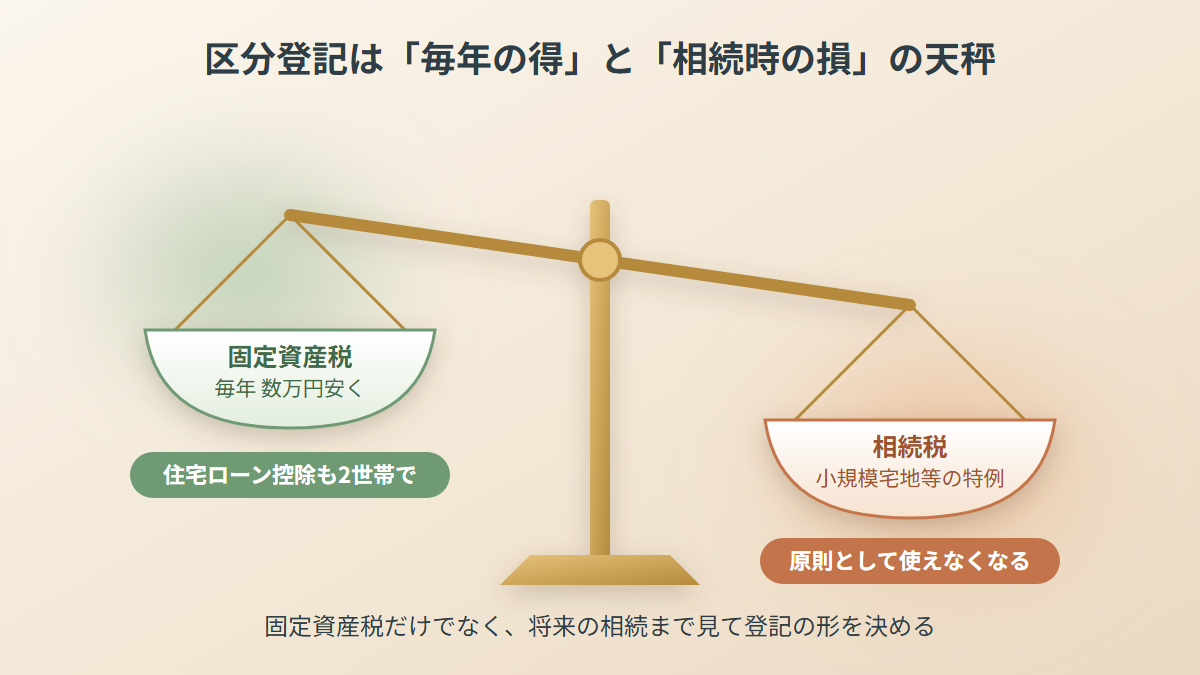
ただし、区分登記には相続税の面で大きな代償があります。区分所有の登記をした建物では、小規模宅地等の特例が原則として使えなくなるのです。
玄関を共有すると区分登記は使えず、単独登記か共有登記の1戸扱いになる
建物の登記の仕方は三通りあります。1人の名義でまとめる単独登記、親と子などが持分を決めて名義を連ねる共有登記、そして世帯ごとの住まいを別々の区分所有建物として登録する区分登記です。前の二つを選ぶと、二世帯で暮らしていても普通の一戸建てと同じルールで課税されます。区分登記だけが、建物を2戸として扱う方式です。
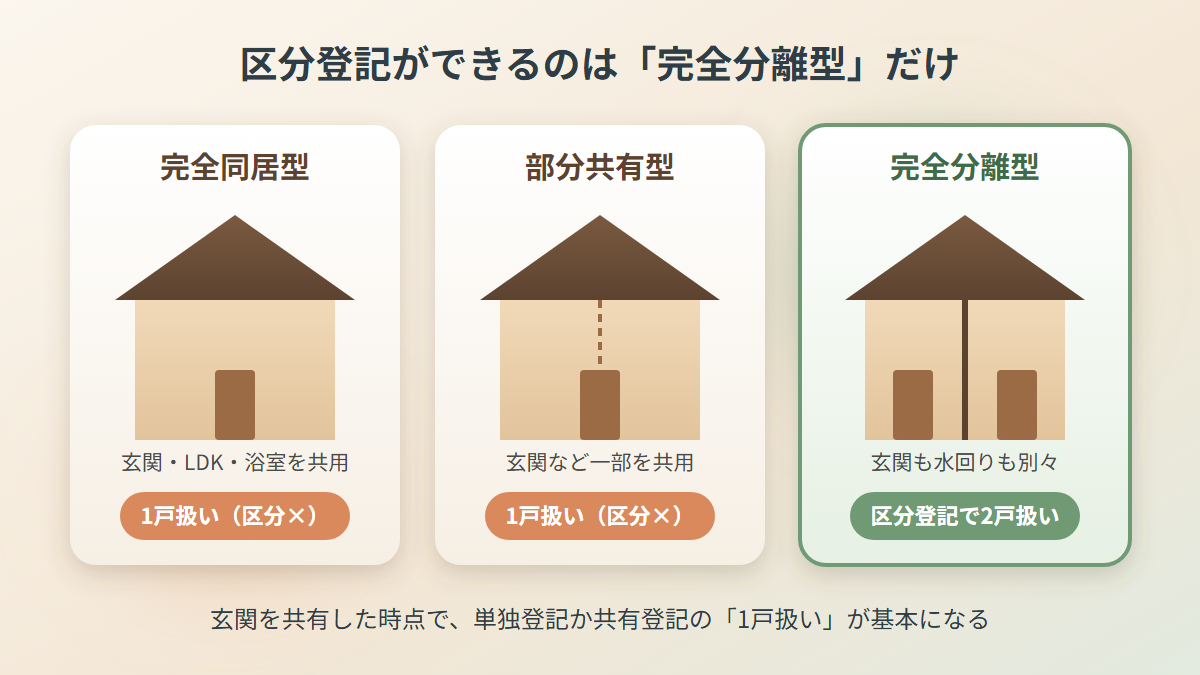
暮らし方の面では、二世帯住宅は共有する範囲で分類されます。玄関やLDK、浴室の多くを一緒に使う「完全同居型」、玄関やLDKなど一部だけを共用する「部分共有型」、玄関も水回りもすべて別々にする「完全分離型」です。区分登記の対象になるのは、玄関から住まいの内部まで共用部分を持たない完全分離型に限られる、という説明が多く見られます。
玄関を共有した時点で完全分離型からは外れるので、区分登記という選択肢は基本的に消えます。「区分登記をするか、しないか」を比べたいなら、その前に玄関を分けるかどうかを決めなければなりません。ただし、区分登記が認められるかを最終的に左右するのは、建物の構造と設計の要件です。暮らし方の分類と登記上の所有形態は必ずしも一致せず、部分共有型でも一棟として登記される例が多くあります。
区分所有の成立には構造と利用の二つの独立性がいる
区分所有法第1条は、区分所有が成り立つ条件として二つの独立性を求めています。構造上の独立性は、壁などによってほかの部分から遮られていることを指し、ふすまや障子、間仕切りで区切っただけでは認められません。利用上の独立性は、住居であればそれぞれが1つの住まいとして使えることを指します。廊下や階段、エレベーターのように区分所有者がみんなで使う部分は「共用部分」と呼ばれ、所有者全員の共有になります。
二世帯住宅では、玄関と階段をどう配置するかで結果が分かれます。1階に玄関を2つ並べる間取りと、1階と2階に1つずつ玄関を設ける間取りとで、扱いが違った例があります。世帯間を行き来できる箇所に鍵付きの防火扉を付けることが、区分登記の条件に関わった例もあります。玄関を共有する間取りは、この二つの独立性を満たすうえで不利です。
玄関を2つにするかどうかは、固定資産税の安さだけで決めず、日々の暮らし方や将来の売却、相続まで見通して、設計の段階で施工会社と詰めておくことが大切です。
区分登記で2戸扱いになると、建物と土地の軽減がそれぞれ戸数分に広がる
固定資産税の軽減は、建物にも土地にも「1戸あたり」の上限があります。
建物の新築減額は1戸あたり120平方メートル相当分まで
新しく建てた住宅は、一定の期間、固定資産税が半額になります。半額になるのは、住む部分の床面積で数えて120平方メートル相当分にあたる税額までです。床面積が120平方メートル以下なら建物全体が半額です。期間は一般の住宅で新築後3年度分、3階建以上の中高層耐火住宅は5年度分となっています。
減額を受けるには床面積の条件もあります。2026年(令和8年)3月31日までに新築した専用住宅は、住む部分の広さに下限50平方メートル、上限280平方メートルという枠が定められていました。2026年4月1日以降の新築からは、この枠が下限40平方メートル、上限240平方メートルに改められました。
1棟の中に複数の住まいがある場合は、区切られた住まいごとに広さを見る運用があり、減額は住宅1戸につき1回までです。1戸扱いの二世帯住宅は120平方メートル相当分で頭打ちになり、区分登記で2戸と扱われれば、それぞれの住まいに120平方メートルまでの減額がかかります。延床面積が大きいほど、この差は広がります。
認定長期優良住宅なら減額期間が5年度分に延びる
行政庁の認定を受けた長期優良住宅は、減額の期間が新築後5年度分、3階建て以上の耐火住宅では7年度分に延びます。専用住宅のほか、居住部分が2分の1以上の併用住宅も対象です。
横浜市では、長期優良住宅の普及の促進に関する法律の施行日から2031年(令和13年)3月31日までに建てた住宅が対象です。2026年3月31日までに建てた認定長期優良住宅で固定資産税が減額になるものは、横浜市では都市計画税も合わせて減額されます。
土地の小規模住宅用地は「200平方メートル×住居の数」まで
住宅が建っている土地には「住宅用地の特例」があります。小規模住宅用地(住宅1戸あたり200平方メートル以内の部分)では固定資産税の課税標準が評価額の6分の1に、それ以外の一般住宅用地では3分の1に下がります。
この200平方メートルの枠を何倍にできるかを決めるのが、住居の数です。地方税法第349条の3の2により、住宅用地の面積を住居の数で割って200平方メートル以下に収まれば、住宅用地はまるごと小規模住宅用地として扱われます。割った値が200平方メートルを超えるときは、「住居の数×200平方メートル」が小規模住宅用地の上限です。2戸と認められれば400平方メートル、1戸なら200平方メートルが上限になります。
住居の数は、登記の名前だけで決まるものではありません。キッチンや浴室、玄関がそれぞれ独立しているかといった暮らしの実態を、市区町村が見て判断します。東京都の運用では、1棟を1戸と数えるのが原則で、共同住宅のように住まいとして仕切られた区画がいくつもあれば、区画の数だけ戸数を数えます。横浜市でも、アパートやマンションでは「戸数×200平方メートル」までの面積が小規模住宅用地です。
敷地が広くても床面積の10倍までしか特例はかからない
住宅用地として扱われる範囲には上限があり、家屋の床面積の10倍までです。広い敷地に小さな家を建てた場合、その上限を超えた部分には住宅用地の特例が及びません。
親世帯が店舗や事務所を営む併用住宅では、居住部分の割合で特例の適用率が変わります。住む部分が建物の4分の1から2分の1未満までは0.5、2分の1から4分の3未満までは0.75で、4分の3以上あれば1.0になります。
不動産取得税の1200万円控除も戸ごとに使える
家を新築したときの不動産取得税の額は「固定資産税評価額×3パーセント」です。この3パーセントは2027年3月末までの軽減税率です。条件を満たす新築住宅なら、固定資産課税台帳の価格から1200万円を差し引けます。1戸扱いではこの控除は1回きりですが、区分登記で2戸になれば戸ごとに使えます。
仮の数字で試算すると、1年目の固定資産税は区分登記をしたほうが約8万9000円安い
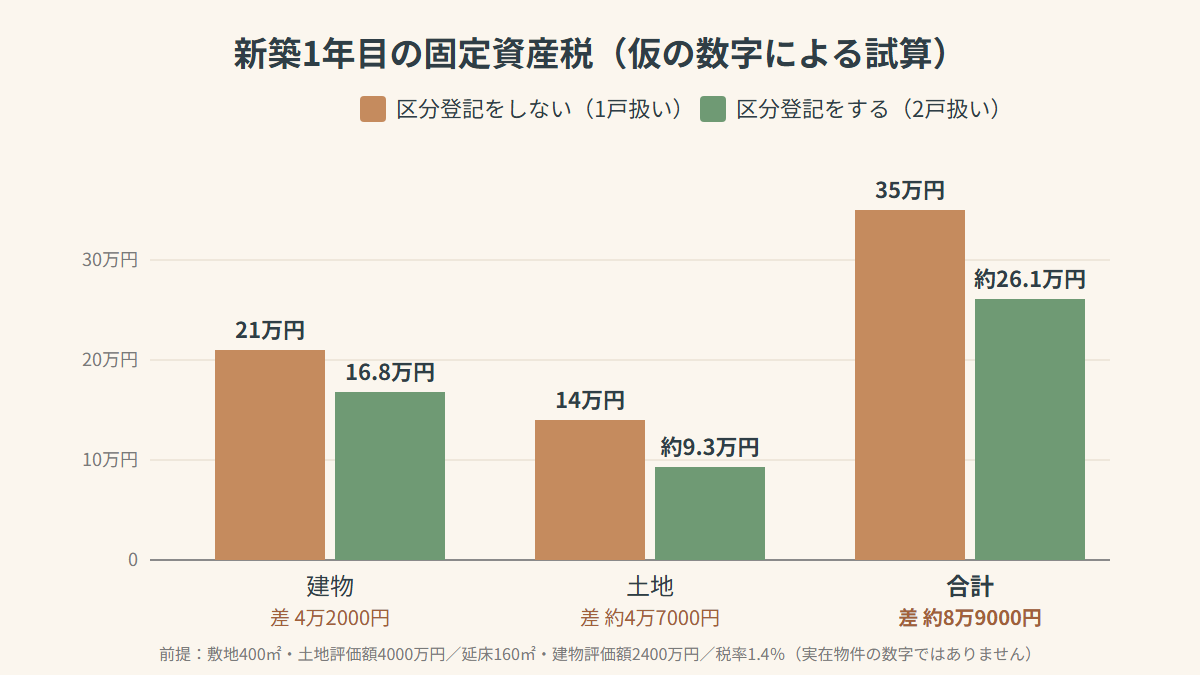
以下は、条件を単純にするために置いた仮の数字による試算です。実在の物件や平均値をもとにした数字ではありません。本当の評価額は、自治体と物件によって違います。
前提は、敷地400平方メートルで土地の評価額4000万円(1平方メートルあたり10万円)、延床面積160平方メートル(1世帯80平方メートルずつ)で建物の評価額2400万円の二世帯住宅です。税率は標準税率の1.4パーセントとし、新築1年目の固定資産税で比べます。
建物は、1戸扱いだと減額の対象が160平方メートルのうち120平方メートル分、つまり評価額の1800万円分に限られます。減額前の建物の税額は33万6000円です。1800万円分にかかる25万2000円が半額になるので、12万6000円が差し引かれます。2戸扱いなら各戸の80平方メートルが120平方メートルを下回るので、建物全体が半額になります。
土地は、1戸扱いだと200平方メートル分の2000万円を6分の1、残りの2000万円を3分の1にして、課税標準は約333万円と約667万円の合計1000万円です。2戸扱いなら400平方メートルすべてが小規模住宅用地となり、課税標準は約667万円(4000万円の6分の1)に縮みます。それぞれの税額は次の表のとおりです。
| 比較項目(仮の数字) | 区分登記をしない(1戸扱い) | 区分登記をする(2戸扱い) | 年間の差 |
|---|---|---|---|
| 建物の固定資産税 | 21万円 | 16万8000円 | 4万2000円 |
| 土地の固定資産税 | 14万円 | 約9万3000円 | 約4万7000円 |
| 固定資産税の合計 | 35万円 | 約26万1000円 | 約8万9000円 |
建物の差は、減額が続く3年間で合わせて12万6000円になります。認定長期優良住宅は減額が5年続くので、減額される税額の合計も増えます。
都市計画税も、住宅用地の特例で差がつきます。横浜市では、都市計画税の課税標準を、小規模住宅用地は評価額の3分の1、200平方メートルを超える部分は3分の2としています。税率を0.3パーセントとし、同じ仮の数字で土地だけを計算すると、1戸扱いは約667万円と約1333万円で課税標準2000万円、税額6万円です。2戸扱いは4000万円の3分の1で約1333万円、税額は約4万円で、差は年に約2万円です。固定資産税と都市計画税を足すと、土地だけで年に約6万7000円の差になります。
床面積が大きく、敷地が広い家ほど、区分登記をしたほうが安くなる計算です。逆に、延床面積120平方メートル以下、敷地200平方メートル以下の家なら、登記の形による差はわずかです。
区分登記の代償は、相続税の小規模宅地等の特例が原則使えなくなること
二世帯住宅を手がける業者は、従来から区分登記を強く推してきました。単独登記や共有登記と比べて、固定資産税も不動産取得税も安く済むというのが理由です。しかし、税負担に差が出るのは土地や建物の広さに応じた軽減措置の仕組みによるもので、区分登記がいつも得になるとは限りません。
税金の軽減のほかに、住宅ローン控除を親世帯と子世帯の両方が使えることも区分登記の長所です。
引き換えになるのが相続税です。小規模宅地等の特例を使えるかどうかは、平成25年度の税制改正以降、建物の構造ではなく登記の形で判定されています。完全分離型でも、区分所有の登記をしていない1棟の二世帯住宅なら特例の対象になり得ます。区分所有の登記をすると原則として特例は使えなくなり、対象になるとしても被相続人が住んでいた部分だけです。
固定資産税で毎年数万円得をしても、相続のときに特例を失えば、全体では損になることがあります。判断の材料を固定資産税に限らず、将来の相続まで視野に入れる必要があります。
いったん区分登記した家を共有登記に戻すこともできます。手続きは「区分建物の合併登記」で、不動産登記法第56条が定める要件に合っていることが前提です。共有登記に移すときに、各所有者が最初に出した資金の割合と持分の割合をそろえておかないと、贈与とみなされる可能性があります。
区分登記には登記の費用と期限もついて回る
区分登記にかかる登記費用は、単独登記や共有登記のおよそ2倍とされています。建物表題登記の報酬そのものは、土地家屋調査士に頼んで9万円から12万円程度という解説もあれば、新築時の目安として8万円から10万円程度を挙げる解説もあります。いずれも各事務所が決めた料金で、全国共通の決まった額はありません。報酬規定は2003年8月に廃止され、いまは各事務所が作業ごとの所要時間などから料金を決めています。
所有権の登記がある建物を区分、分割、合併する登記には、登録免許税もかかります。表題登記は建物が完成してから1か月以内に申請しなければならず、怠ると10万円以下の過料を科される恐れがあります。
玄関を共有して共有登記にするなら、持分を出資割合に合わせて贈与税を避ける
玄関をひとつにした家で選ばれる登記の形のひとつが、共有登記です。親世帯から建築資金を出してもらうことが多く、贈与税の負担を避ける目的で共有名義にするのが一般的とされています。共有登記でも、親と子がそれぞれ住宅ローン控除を利用できるとされています。一方で、親子の共有名義で建てた家は、相続が起きたときに遺産分割でもめる可能性を抱えています。
落とし穴は持分の決め方です。親と子の出資額に大きな差があるのに持分を半々にすると、多く出した人から少なく出した人へ贈与があったとみなされ、贈与税がかかることがあります。持分は、各人が出したお金の割合に合わせて決めます。
共有名義の固定資産税は全員が連帯して全額を負う
土地や家屋が共有名義になると、地方税法の定めにより、共有者の一人ひとりが連帯納税義務を負います。持分が小さくても税額の全額に責任があり、持分で割って別々に課税する仕組みはありません。
実際の負担は、民法第253条第1項に基づいて持分に応じて分けるのが基本です。それでも、共有者の誰かが払わなければ、残りの共有者がその分を肩代わりすることがあり得ます。親子でどう負担を分けるかは、あらかじめ話し合って決めておくことが欠かせません。
課税台帳には代表者の名前に「外○名」と添えて登録され、納税通知書は代表者に届きます。熊本市の場合、代表者はまず持分の多さで決め、次に市内在住かどうか、さらに登記の順番で決めます。相続で共有になると、「相続人代表者指定届」が市区町村から届くので、相続人どうしで代表者を決めて出すのが一般的です。浦添市のように、共有者全員が合意して申請すれば、持分に応じて納付書を分けてくれる自治体もあります。
家屋の評価額は再建築価格方式で決まり、3年ごとの評価替えで見直される
先ほどの試算で仮に2400万円とした建物の評価額は、実際には再建築価格方式で決まります。評価する家と同じものを、評価の時点でその場所に新築したらいくらかかるかを点数にした「再建築費評点数」を出します。そこへ1点あたりの価額と、年数がたった分の目減りを表す経年減点補正率を掛ければ評価額です。手順の根拠は、総務大臣の定める固定資産評価基準にあります。
再建築費評点数は、屋根や基礎、柱、外壁と内壁の仕上げ、設備といった部分ごとの資材に標準の点数を当てはめ、形や施工の程度で補正して足し合わせたものです。こうして出た評価額は、工事費や購入価格とは別の数字です。
土地と家屋の評価額は3年に1度見直されます。見直す年度が「基準年度」で、そこで決まった評価額が続く2年度にも原則として使われます。2026年度(令和8年度)の評価額も、評価替えがあった2024年度(令和6年度)のものを原則としてそのまま使っています。ただし宅地などで地価の下落を反映すべき地域は、2025年(令和7年)7月1日までの下落分が反映されています。
建築費の物価の上下は、この評価替えのたびに再建築費評点補正率として織り込まれます。木造の補正率は、2024年度の評価替えで前回の1.04から1.11に上がりました。また山梨県は、既存の家屋の評価額が前の年度より高くなったとき、前の年度の額のまま据え置く取り扱いを示しています。
負担調整措置は、評価額が上がった年に税金が一気に増えるのを防ぐ仕組みで、前の年度の課税標準額を土台に段階的に引き上げます。住宅用地の場合は、負担水準で決まる特例率と5パーセントの上昇幅を使います。こうした細かな仕組みは税制改正で変わるため、二世帯住宅の固定資産税は、建てた年の税額だけでなく長く払い続ける負担として見ておく必要があります。
建て替えの時期と市街化区域かどうかで、土地の税額はさらに変わる
固定資産税は、毎年1月1日の状態で課税されます。この日を賦課期日といいます。1月1日に住宅が建っていない土地や工事中の土地には、本来は住宅用地の特例がかかりません。
それでも、条件を満たせば申告によって住宅用地として扱う自治体があります。鹿児島市は、前年と同じ所有者で、賦課期日に基礎工事に着手していることなどを条件にしています。東京都では、前年の1月1日に住宅用地だった土地で、同じ敷地に建て替え、その年の1月1日までに新築の工事を始めていれば対象になります。建築確認申請書が受け付けられたと確認できれば、工事を始めたものとして扱われます。大津市は、住宅を取り壊して建て替える場合、完成前でも申告すれば特例を続けます。新築や用途の変更をしたときに、住宅用地申告書を窓口に出す必要がある自治体もあります。二世帯住宅への建て替えでは、工事に着手する時期と1月1日の前後関係しだいで、土地の税額が大きく変わることがあります。
都市計画税は市街化区域の土地と家屋にかかる
都市計画税がかかるのは、都市計画法でいう都市計画区域の中でも、基本的に市街化区域に入っている土地と家屋です。税率の上限は0.3パーセントで、課税するかどうかと税率は市町村が条例で決めます。市街化調整区域は原則として対象外ですが、市町村が条例で定めた区域の土地や家屋には課税されることがあります。都市計画税がかからない地域なら、先ほどの都市計画税の差は生まれません。
固定資産税が免税点未満で課税されない土地や家屋は、都市計画税も課税されません。総務省が示す免税点は土地30万円、家屋20万円で、令和9年度以降に家屋の免税点を引き上げるとしています。
固定資産税は年4回に分けて納める
固定資産税は普通徴収で納める税金です。通知書を受け取ったら、原則として4回に分けて払います。納期は市町村が条例で決めるため、地域によって違います。
玄関を共有するなら1戸扱いを前提に、相続まで見て登記の形を決める
玄関を共有する家は、単独登記か共有登記による1戸扱いが基本です。区分登記ができる完全分離型にすれば軽減の上限は戸数分に広がりますが、相続税の小規模宅地等の特例は原則として使えなくなります。実際の扱いは自治体ごとに運用が違うため、建てる予定の土地がある市区町村の資産税担当課に確かめるのが確実です。
区分登記をしない1棟の二世帯住宅でも、建物と土地を誰の名義にするかで相続のときの税金は変わります。資金の出し方に合わせた名義の決め方は、二世帯住宅の名義と相続税の関係をまとめた記事で確認できます。